RAPPORT: Investeringssignalen oktober 2026
Efter en period präglad av svag konjunktur och hög osäkerhet finns fortsatt en tydlig framtidstro inom innovationssektorn. Företagen räknar överlag med ett förbättrat orderläge och många planerar fortfarande för fler anställda. Samtidigt visar utfallet för det senaste halvåret att återhämtningen går långsammare och är mer ojämn än företagen tidigare förväntade sig.
Den aktuella mätningen ger sammantaget en bild av en sektor där förväntningarna på framtiden är mer positiva än utvecklingen under det senaste halvåret. En majoritet av företagen räknar med ett förbättrat orderläge och rekryteringsviljan är fortsatt relativt hög. Samtidigt har förväntningarna på både sysselsättning och orderingång dämpats något sedan februarimätningen, och prisutvecklingen har varit betydligt svagare än företagen räknade med. Skillnaderna mellan delbranscherna är dessutom tydliga.
Rekryteringsviljan finns kvar, men har blivit mer försiktig. 46 procent av företagen räknar med att öka personalstyrkan under det kommande halvåret, jämfört med 56 procent i februari. Samtidigt minskar även andelen som förväntar sig neddragningar, från 8 till 6 procent. Förskjutningen går framför allt mot fler företag som räknar med oförändrad bemanning, vilket snarare pekar på ett mer avvaktande anställningsläge än på en tydlig försvagning.
Utfallet för det senaste halvåret visar samtidigt att företagens tidigare rekryteringsplaner inte realiserades i den omfattning de hade räknat med. I februari förväntade sig 56 procent att personalstyrkan skulle öka och endast 8 procent en minskning. Utfallet blev betydligt svagare. Skillnaden mellan förväntningar och utfall är särskilt stor bland industri- och techkonsultföretagen, där lika stora andelar uppger att personalstyrkan har ökat respektive minskat. Bland teknikkonsulterna handlar utvecklingen i större utsträckning om utebliven expansion, medan arkitektföretagens utfall ligger närmare deras tidigare förväntningar.
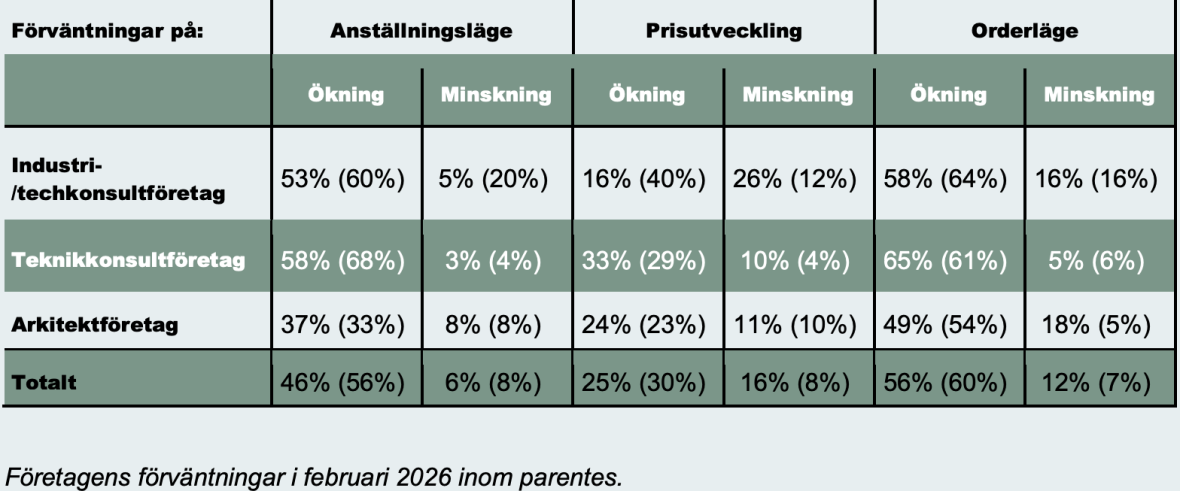
Förväntningarna på orderläget är fortsatt tydligt positiva, men något mer återhållsamma än i februari. 56 procent av företagen räknar med ett förbättrat orderläge under det kommande halvåret, medan 12 procent förväntar sig en försämring. Förbättringen väntas framför allt bli måttlig på aggregerad nivå, vilket talar för en gradvis förstärkning av efterfrågan snarare än en snabb konjunkturuppgång.
Skillnaderna mellan delbranscherna är tydliga. Teknikkonsultföretagen uppvisar den bredaste optimismen, med 65 procent som räknar med ett förbättrat orderläge och endast 5 procent som förväntar sig en försämring. Bland industri- och techkonsultföretagen är bilden positiv men mer tudelad, medan arkitektföretagen har den mest försiktiga synen på utvecklingen. Där räknar 49 procent med förbättring och 18 procent med försämring. Återhämtningen tycks därmed befinna sig i olika skeden inom olika delar av innovationssektorn.
Prisbilden är den tydligaste svaghetssignalen i undersökningen. Under det senaste halvåret blev prisutvecklingen svagare än företagen hade förväntat sig i samtliga tre delsektorer. Särskilt stor är skillnaden bland industri- och techkonsultföretagen, där endast 11 procent uppger att prisbilden förbättrats medan 37 procent upplevt en försämring. Även framåtblickande har förväntningarna dämpats. För sektorn som helhet räknar 25 procent med förbättrade priser och 16 procent med försämrade, jämfört med 30 respektive 8 procent i februari. Teknikkonsulterna har den mest positiva prisbilden framåt, medan industri- och techkonsulterna fortfarande har en negativ förväntningsbalans.
Även exportförväntningarna har dämpats. Bland företag med utlandsuppdrag räknar 17 procent med en ökning, jämfört med 25 procent i föregående mätning, medan 9 procent förväntar sig en minskning. Exportens betydelse är samtidigt begränsad för sektorn som helhet: för fyra av fem företag motsvarade exporten mindre än 1 procent av faktureringen under 2025. Skillnaderna mellan delsektorerna är dock betydande, och industri- och techkonsultföretagen uppvisar en mer polariserad bild än övriga grupper.
Sammantaget visar Investeringssignalen en innovationssektor där framtidstron består, men där återhämtningen ännu inte fullt ut har fått genomslag i företagens faktiska utveckling. Rekryteringsviljan och förväntningarna på orderingången är fortsatt positiva, men erfarenheterna från det senaste halvåret visar samtidigt att företagens planer kan behöva omprövas när marknaden utvecklas svagare än väntat. Återhämtningen går dessutom i olika takt mellan delbranscherna. Det talar för en gradvis och ojämn förbättring snarare än ett tydligt och brett konjunkturlyft.
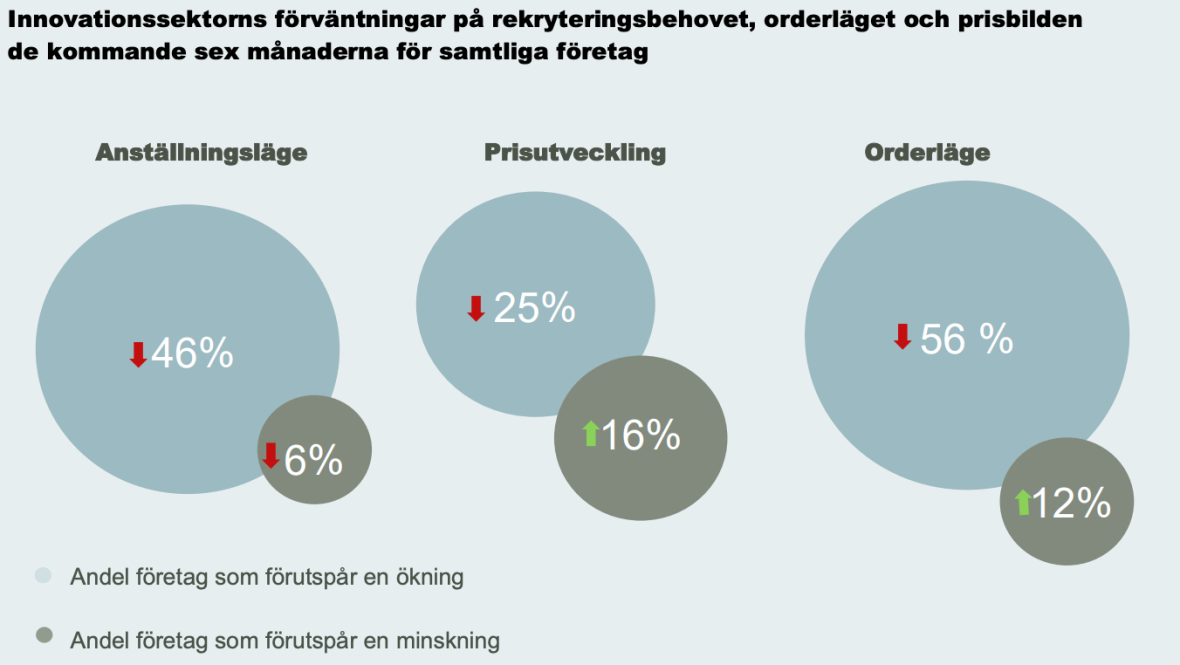
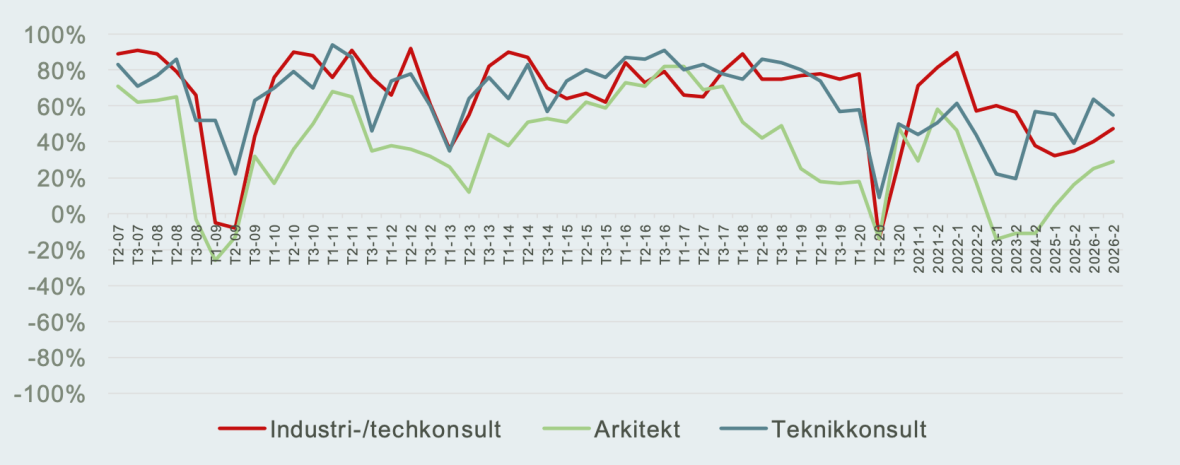
Förväntningarna på ökad sysselsättning i innovationssektorn dämpas något under det kommande halvåret, men rekryteringsviljan ligger fortsatt på en relativt hög nivå.
Sammantaget uppger 46 procent av företagen inom innovationssektorn att de räknar med att öka antalet anställda, jämfört med 56 procent i föregående mätning.
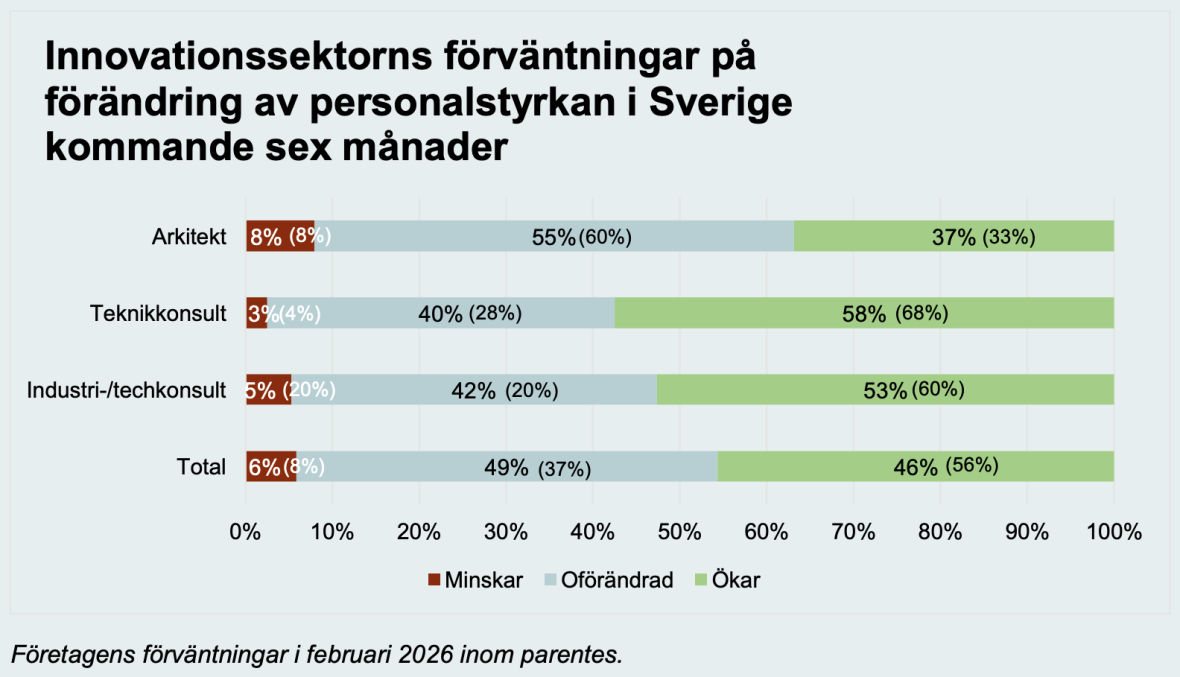
Samtidigt minskar även andelen företag som förväntar sig en minskning av personalstyrkan, från 8 till 6 procent. I stället är det framför allt andelen företag som räknar med en oförändrad personalstyrka som ökar, från 37 till 49 procent. Utvecklingen pekar därmed på ett mer avvaktande anställningsläge, snarare än en tydlig försvagning.
Konsultföretag med inriktning mot industrin
Bland industri- och techkonsultföretagen är bilden förhållandevis positiv. I den aktuella undersökningen uppger 53 procent av företagen att de räknar med att öka personalstyrkan under det kommande halvåret. Det är en minskning från 60 procent i föregående mätning, men fortfarande innebär det att mer än vartannat företag planerar för fler anställda.
Samtidigt minskar andelen företag som bedömer att de kommer att behöva minska personalstyrkan kraftigt, från 20 till 5 procent. Andelen som räknar med en oförändrad personalstyrka ökar från 20 till 42 procent. Sammantaget tyder resultaten därför snarare på en stabilisering än på en tydlig försvagning. Rekryteringsviljan är fortsatt hög, samtidigt som betydligt färre företag än tidigare ser behov av neddragningar.
Konsultföretag med inriktning mot samhällsbyggnad
Teknikkonsultföretagen
Rekryteringsförväntningarna bland teknik-konsultföretagen dämpas jämfört med den starka nivån i föregående mätning. I den aktuella undersökningen uppger 58 procent av företagen att de räknar med att öka personalstyrkan under det kommande halvåret, jämfört med 68 procent tidigare.
Andelen företag som bedömer att de kommer att behöva minska personal-styrkan något har minskat marginellt, från 4 till 3 procent. Andelen som räknar med en oförändrad personalstyrka ökar däremot tydligt, från 28 till 40 procent. Sammantaget är anställningsläget fortsatt starkt bland teknikkonsultföretagen, med en klar majoritet som räknar med att öka personal-styrkan och mycket få som förväntar sig neddragningar. Jämfört med föregående mätning har dock förväntningarna blivit något mer försiktiga.
Arkitektföretagen
Inom arkitektbranschen fortsätter bilden att präglas av stabilisering, samtidigt som det finns vissa tecken på en försiktig förbättring. Andelen arkitektföretag som bedömer att personalstyrkan behöver minska under det kommande halvåret ligger kvar på 8 procent, samma nivå som i föregående mätning.
Samtidigt ökar andelen företag som räknar med att öka personalstyrkan från 33 till 37 procent. Andelen som förväntar sig en oförändrad personalstyrka minskar i motsvarande grad, från 60 till 55 procent. Sammantaget pekar resultaten på att återhämtningen inom arkitektbranschen fortsätter försiktigt. Neddragningsrisken har inte minskat ytterligare, men en något större andel företag ser nu möjligheter att öka personalstyrkan.
Personalförändringar senaste halvåret
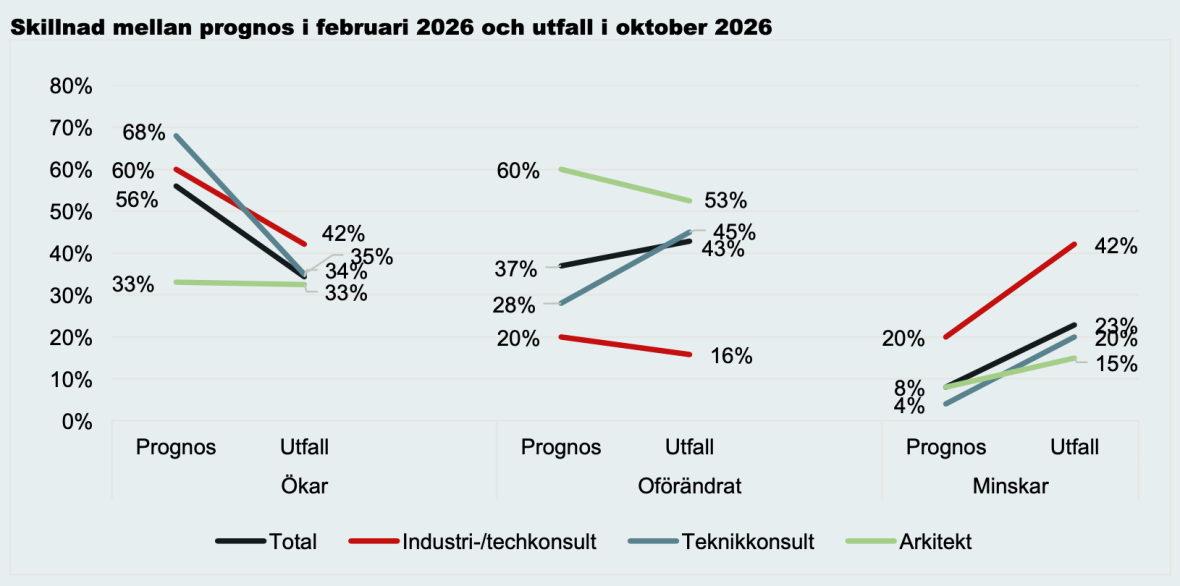
Utfallet för personalutvecklingen under det senaste halvåret blev svagare än företagen förväntade sig i februari. Då räknade 56 procent av företagen inom innovationssektorn med att öka personalstyrkan, medan endast 8 procent förväntade sig en minskning. I oktober uppger 34 procent att personalstyrkan faktiskt har ökat, medan 23 procent anger att den har minskat. Sammantaget visar utfallet att anställningsutvecklingen under halvåret blev tydligt svagare än företagen hade räknat med.
Konsultföretag med inriktning mot industrin
Bland industri- och techkonsultföretagen är skillnaden mellan prognos och utfall särskilt tydlig. I februari räknade 60 procent av företagen med att öka personalstyrkan och 20 procent med att minska den. Utfallet visar i stället att 42 procent ökade personalstyrkan, medan lika stor andel, 42 procent, minskade den. Endast 16 procent uppger att personalstyrkan varit oförändrad.
Utvecklingen visar därmed på ett betydligt svagare och mer polariserat utfall än företagen förutsåg. Samtidigt som en stor grupp företag fortsatt har vuxit har en lika stor grupp genomfört personalneddragningar. Det tyder på betydande skillnader i efterfrågan och marknadsläge mellan företagen inom industri- och techkonsultområdet.
Konsultföretag med inriktning mot samhällsbyggnad
Även bland teknikkonsultföretagen blev personalutvecklingen klart svagare än förväntat. I februari räknade hela 68 procent med att öka personalstyrkan och endast 4 procent med en minskning. Utfallet blev att 35 procent ökade antalet anställda, medan 20 procent minskade personalstyrkan. En majoritet, 43 procent, hade i stället en oförändrad personalstyrka.
Utfallet innebär att den starka rekryteringsoptimismen från början av året inte realiserades i den omfattning företagen hade räknat med. Samtidigt är neddragningarna fortfarande betydligt mindre omfattande än bland industri- och techkonsultföretagen. Bilden är därför framför allt en av utebliven expansion och ökad försiktighet, snarare än av omfattande personalminskningar.
Arkitektföretagen avviker från de övriga delbranscherna genom att förväntningarna på ökad sysselsättning i stort sett infriades. I februari räknade 33 procent med att öka personalstyrkan, och utfallet blev också 33 procent. Däremot blev neddragningarna något vanligare än förväntat: 15 procent uppger att personalstyrkan minskat, jämfört med 8 procent som räknade med detta i februari. Andelen med oförändrad personalstyrka blev 53 procent, mot förväntade 60 procent.
Sammantaget framstår arkitektbranschen därmed som den delbransch där utfallet ligger närmast företagens tidigare förväntningar. Efter flera år av svag marknadsutveckling kan detta ses som ytterligare ett tecken på att personalutvecklingen håller på att stabiliseras, även om neddragningar fortfarande förekommer.
Företagen inom innovationssektorn har fortsatt övervägande positiva förväntningar på orderingången under det kommande halvåret. En majoritet av företagen räknar med ett förbättrat orderläge, samtidigt som relativt få förväntar sig en försämring. Bilden är därmed fortsatt positiv, även om förväntningarna är något mer återhållsamma än i föregående mätning.
Sammantaget uppger omkring 56 procent av företagen att de förväntar sig ett förbättrat orderläge under det kommande halvåret. 32 procent räknar med ett i stort sett oförändrat orderläge, medan omkring 12 procent förväntar sig en försämring. Balansen mellan positiva och negativa förväntningar är därmed fortsatt tydligt positiv.
Bland de företag som räknar med en förbättring är det framför allt måttliga ökningar som förväntas. Den största gruppen, 34 procent av företagen, bedömer att orderläget kommer att förbättras med 5–10 procent. Ytterligare 18 procent räknar med en förbättring på 11–25 procent, medan endast 4 procent förväntar sig en ökning på mer än 25 procent. Förväntningarna präglas således av optimism, men snarare av en gradvis förstärkning av efterfrågan än av en kraftig konjunkturuppgång.
Även på nedsidan är det framför allt mindre förändringar som företagen förutser. Omkring 9 procent räknar med att orderläget försämras med 5–10 procent, medan endast ett fåtal företag förväntar sig större nedgångar. Sammantaget pekar resultaten på en fortsatt positiv grundsyn på marknadsutvecklingen, men också på att företagen i huvudsak förväntar sig måttliga snarare än dramatiska förändringar i orderingången under det kommande halvåret. Det trendbrott som kunde anas i februari 2025 framstår därmed som mer varaktigt och ser i den aktuella mätningen ut att konsolideras.
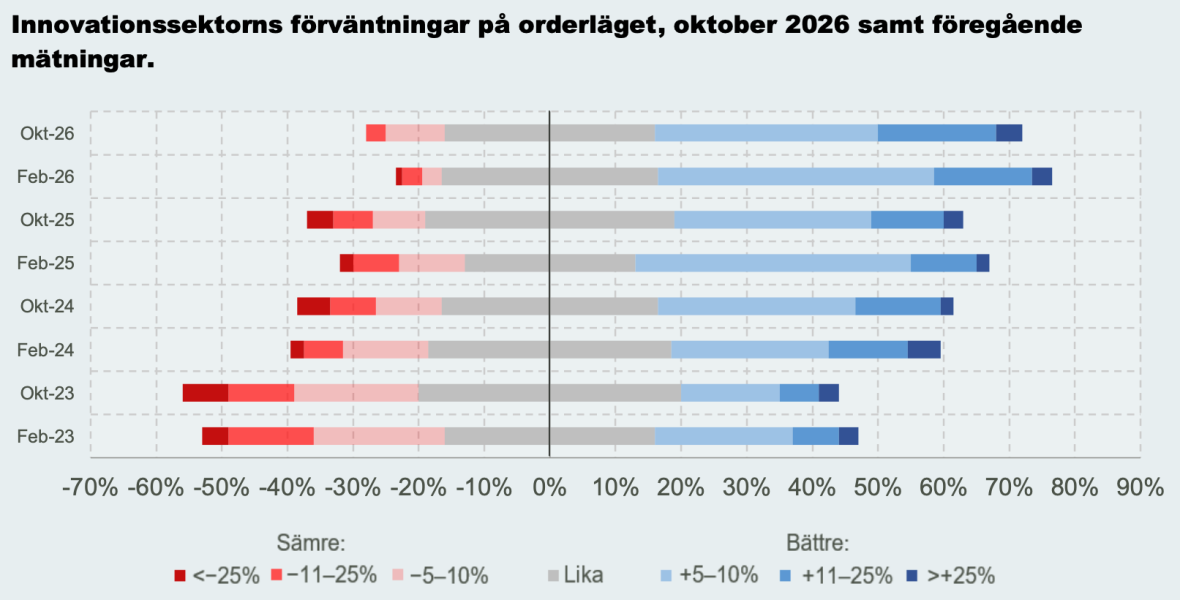
Förväntningar på orderläget per delbransch
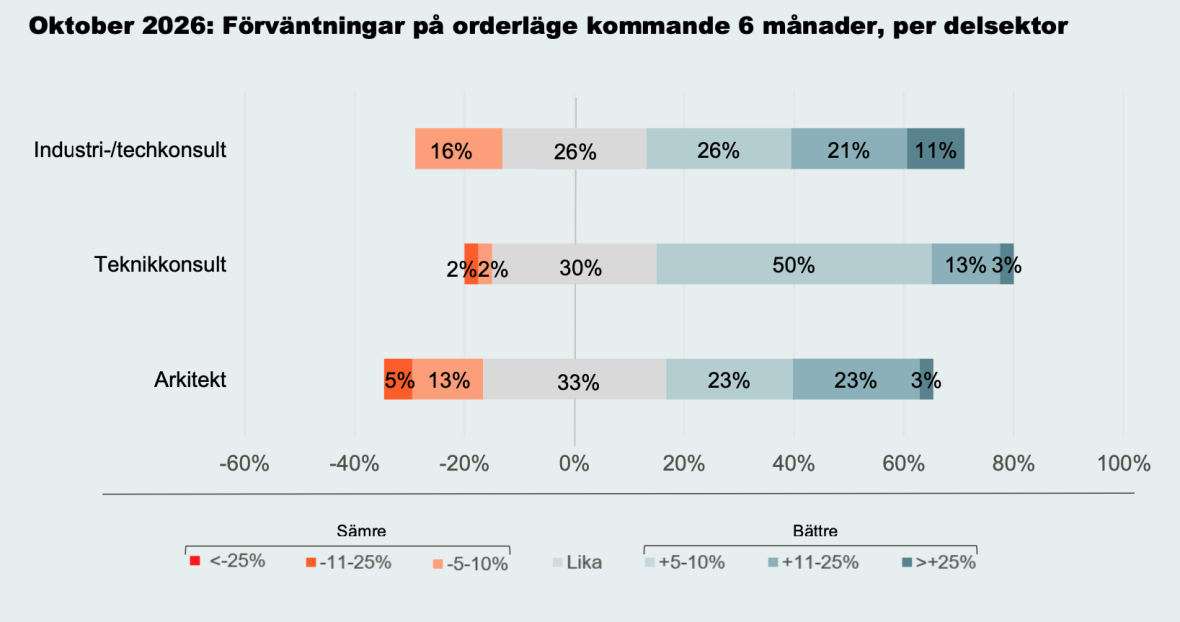
Förväntningarna på orderläget är övervägande positiva i samtliga delsektorer, men det finns tydliga skillnader i både styrkan och karaktären på förväntningarna. Teknikkonsultföretagen uppvisar den bredaste optimismen, medan arkitektföretagen har en mer försiktig syn på utvecklingen. Sammantaget pekar resultaten på en fortsatt positiv grundsyn på efterfrågeutvecklingen, men också på att återhämtningen befinner sig i olika skeden inom olika delar av innovationssektorn.
Konsultföretag med inriktning mot industrin
Förväntningarna på orderutvecklingen bland industri- och techkonsultföretagen är fortsatt övervägande positiva. Omkring 60 procent av företagen räknar med ett förbättrat orderläge under det kommande halvåret, medan 26 procent bedömer att orderläget kommer att vara oförändrat. 16 procent förväntar sig en försämring.
Samtidigt är spridningen i företagens bedömningar relativt stor. Industri- och techkonsultföretagen utmärker sig genom att ha den största andelen företag som räknar med en mycket kraftig förbättring av orderläget. Omkring vart tionde företag förväntar sig en ökning på mer än 25 procent. Samtidigt finns det företag som räknar med en försämring av orderingången.
Detta tyder på att marknadsförutsättningarna skiljer sig relativt mycket mellan olika företag och kundsegment. Den samlade bilden är positiv, men utvecklingen är mer tudelad än bland teknikkonsultföretagen. För vissa industri- och techkonsultföretag finns förväntningar om en mycket stark efterfrågeutveckling, medan andra fortfarande möter en svagare marknad.
Bland teknikkonsultföretagen uppger 65 procent att de räknar med ett förbättrat orderläge under de kommande sex månaderna. 30 procent förväntar sig ett oförändrat orderläge, medan endast 5 procent räknar med en försämring. Teknikkonsulterna har därmed den tydligaste positiva balansen av innovationssektorns tre delbranscher. Resultaten pekar på en relativt bred optimism om efterfrågeutvecklingen, samtidigt som få företag ser någon påtaglig risk för ett försämrat orderläge.
Arkitektföretagen har en mer försiktig syn på utvecklingen. Omkring hälften av företagen räknar med ett förbättrat orderläge, medan ungefär en tredjedel förväntar sig ett oförändrat läge. Andelen som räknar med en försämring är samtidigt högre än bland teknikkonsultföretagen. Resultaten pekar därmed mot en gradvis förbättring av marknadsläget, men också på att återhämtningen fortfarande är förhållandevis skör och ojämnt fördelad mellan företagen.
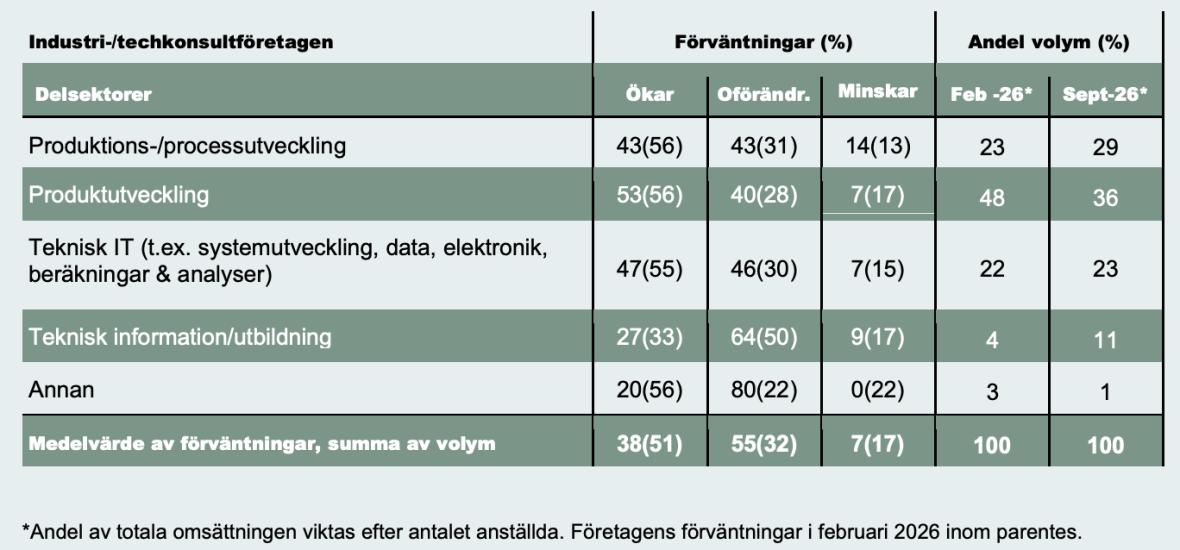
För mer detaljerad redovisning av utvecklingen inom olika verksamhetsområden hänvisas till tabellerna Orderutveckling för industri-/techkonsultföretagen samt Orderutveckling för arkitekt- och teknikkonsultföretagen i Appendix.
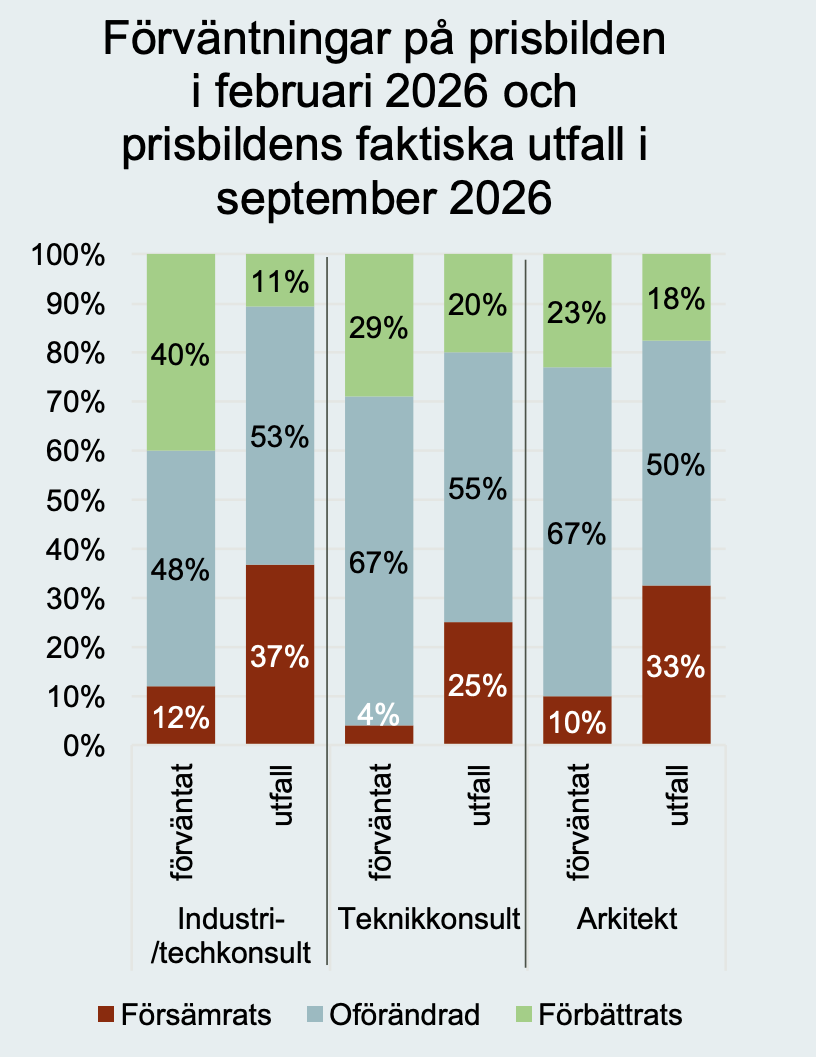
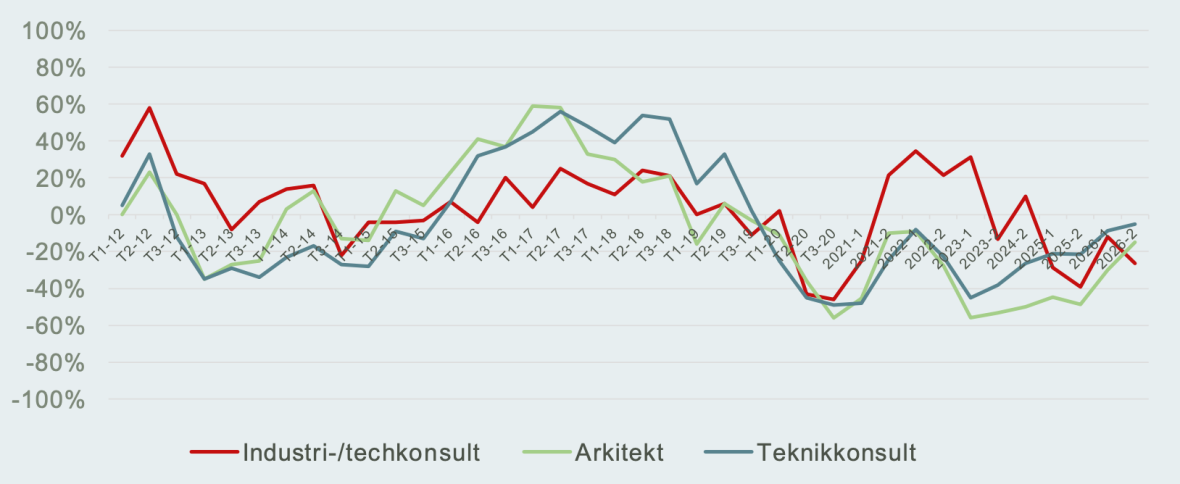
Prisutvecklingen blev svagare än företagen förväntade sig: Utfallet i oktoberrapporten 2026 visar att prisutvecklingen under det senaste halvåret blev svagare än företagen bedömde i februari. I samtliga tre delsektorer är andelen företag som rapporterar en försämrad prisbild större än andelen som uppger att den har förbättrats. Skillnaden mellan förväntningar och utfall är störst bland industri-/techkonsultföretagen. Samtidigt är förväntningarna inför det kommande halvåret försiktigt positiva för sektorn som helhet.
En fjärdedel av företagen räknar med en förbättrad prisutveckling, medan 16 procent förväntar sig en försämring. Nettotalet – andelen som förväntar sig en förbättring minus andelen som förväntar sig en försämring – uppgår därmed till +9.
Förväntningsbilden är dock mindre positiv än i februari 2026. Då räknade 30 procent av företagen med förbättrade priser och endast 8 procent med en försämring, vilket motsvarade ett nettotal på +22. Andelen som förutser försämrade priser har således fördubblats mellan mätningarna.
Konsultföretag som arbetar mot industrin
Bland industri-/techkonsultföretagen blev prisutvecklingen betydligt svagare än vad företagen förväntade sig i februari 2026. Då räknade 40 procent med förbättrade priser under det kommande halvåret, medan 12 procent förutsåg en försämring. Utfallet i oktober visar närmast det motsatta: endast 11 procent uppger att prisbilden har förbättrats, medan 37 procent upplever att den har försämrats. Nettotalet för utfallet uppgår därmed till –26.
Inför det kommande halvåret är företagen mer försiktiga i sina bedömningar. En majoritet, 58 procent, räknar med en oförändrad prisbild. Andelen som förväntar sig försämrade priser uppgår till 26 procent, medan 16 procent räknar med en förbättring. Det framåtblickande nettotalet blir därmed –10.
Industri-/techkonsulterna är den enda delsektor där fler företag förväntar sig försämrade än förbättrade priser under det kommande halvåret. Samtidigt är förväntningarna något mindre negativa än det rapporterade utfallet för det senaste halvåret.
Konsultföretag med inriktning mot samhällsbyggnad
Även inom samhällsbyggnadssektorn blev prisutvecklingen under det senaste halvåret svagare än företagen förväntade sig i februari 2026. Skillnaden mellan förväntningar och utfall är tydlig bland såväl arkitektföretag som teknikkonsultföretag.
Bland arkitektföretagen räknade 23 procent i februari med förbättrade priser, medan 10 procent förväntade sig en försämring. Utfallet visar att 18 procent upplevde en förbättrad prisbild, medan 33 procent uppger att den försämrades. Nettotalet för utfallet uppgår därmed till –15.
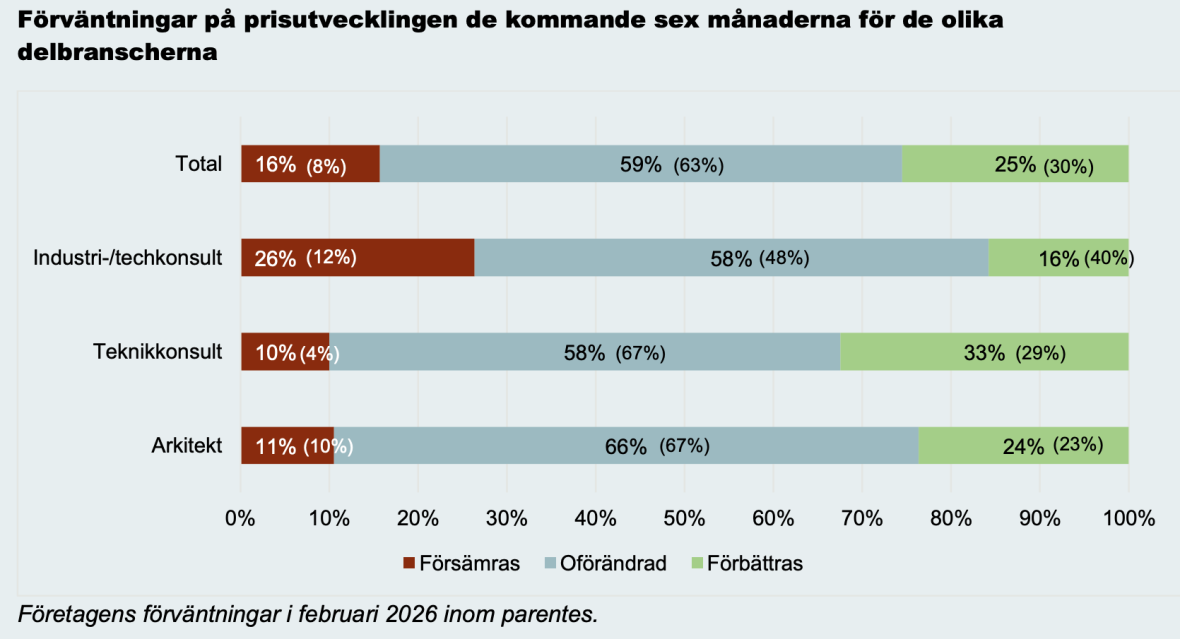
Trots det svaga utfallet är arkitektföretagens förväntningar inför det kommande halvåret åter försiktigt positiva. Nästan två tredjedelar, 66 procent, räknar med oförändrade priser. Samtidigt förväntar sig 24 procent en förbättring och 11 procent en försämring, vilket ger ett framåtblickande nettotal på +13. Förväntningsbalansen är därmed i stort sett densamma som i februari, även om utvecklingen under det senaste halvåret visar att bedömningarna bör tolkas med viss försiktighet.
För teknikkonsultföretagen var skillnaden mellan förväntningar och utfall också betydande. I februari räknade 29 procent med förbättrade priser och endast 4 procent med en försämring. I oktober uppger 20 procent att prisbilden faktiskt har förbättrats, medan 25 procent upplever att den har försämrats. Nettotalet för utfallet blir därmed –5.
Förväntningarna inför det kommande halvåret har åter stärkts. En tredjedel av teknikkonsultföre-tagen, 33 procent, räknar med förbättrade priser, medan 10 procent förväntar sig en försämring. Det ger ett framåtblickande nettotal på +23, vilket är den mest positiva förväntningsbilden av de tre delsektorerna. Även här finns det dock anledning att beakta att förväntningarna i februari var betydligt mer positiva än det faktiska utfallet.
Långsiktig trendutveckling
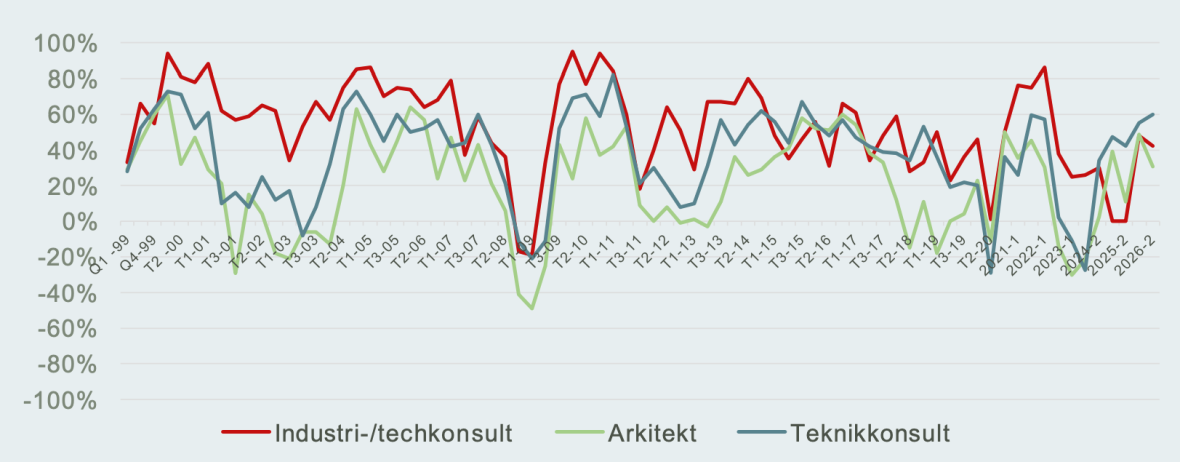
Konfidensindikator1 för arkitekt-, teknikkonsult-, samt industri-/techkonsultföretag.
Visar förväntningar på orderläget kommande sex månader.
Förväntningar på personalstyrkans utveckling kommande sex månader. Redovisat för arkitekt-, teknikkonsult-, samt industri-/techkonsultföretag.
1 Konfidensindikatorn är nettotalet mellan andelen företag som tror på ökad orderingång om sex månader minus de som tror på en minskad orderingång.
Bedömning av de allmänna prisernas utveckling de senaste sex månaderna i nettotal. Redovisat
för arkitekt-, teknikkonsult-, samt industri-/techkonsultföretag.
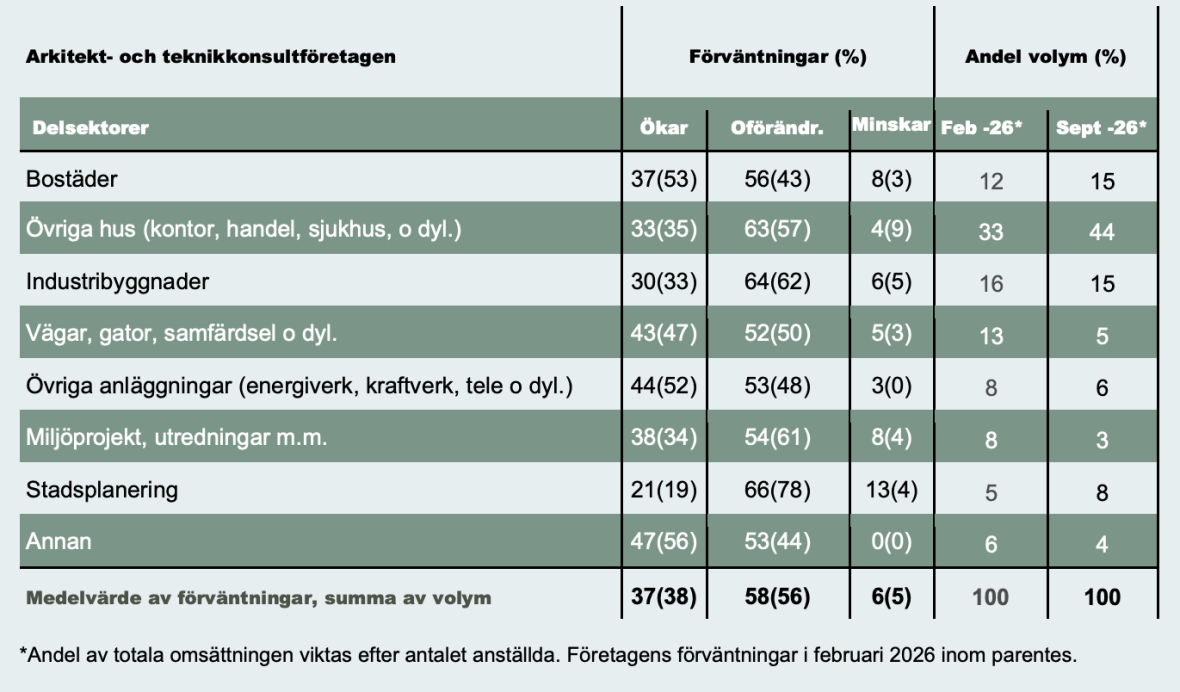
Orderutveckling för arkitekt- och
teknikkonsultföretagen
Förväntningar på orderstockens utveckling kommande sex månader fördelat på verksamhetsområde, samt andel av totala omsättningen senaste halvåret vid februari -26 och oktober -26.
Orderutveckling för industri-
/techkonsultföretagen
Förväntningar på orderutvecklingen om sex månader fördelat på verksamhetsområde, samt
andel av totala omsättningen senaste halvåret vid februari 2026 och oktober 2026.
Export/utlandsuppdrag
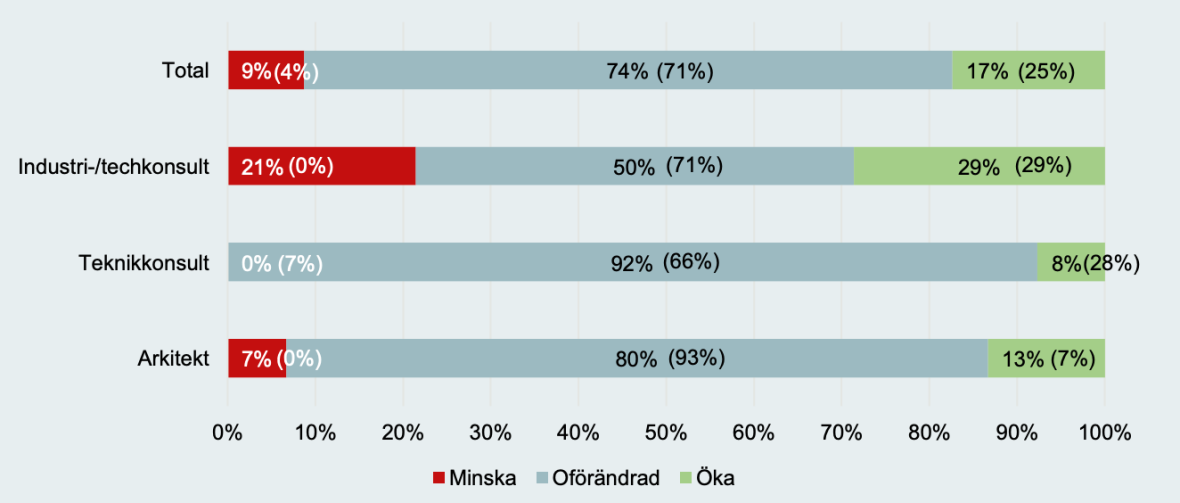
Förväntningarna på export och utlandsuppdrag har dämpats sedan föregående mätning. Totalt bedömer 17 procent av företagen med utlandsuppdrag att volymen kommer att öka under 2026 jämfört med 2025, medan 74 procent räknar med en oförändrad nivå. Nio procent förväntar sig en minskning. I föregående mätning räknade 25 procent med en ökning och endast 4 procent med en minskning. Förväntningsbilden har därmed förskjutits i negativ riktning.
Utvecklingen skiljer sig samtidigt tydligt mellan delsektorerna. Bland industri-/techkonsultföretagen räknar 29 procent med ökad export eller fler utlandsuppdrag, vilket är oförändrat jämfört med föregående mätning. Däremot har andelen som förväntar sig en minskning ökat från 0 till 21 procent. Andelen som räknar med en oförändrad volym har samtidigt minskat från 71 till 50 procent. Bilden inom delsektorn har därmed blivit betydligt mer polariserad.
Bland teknikkonsultföretagen har förväntningarna försvagats. Endast 8 procent räknar nu med en ökning, jämfört med 28 procent i föregående mätning. Samtidigt bedömer 92 procent att volymen blir oförändrad och inget företag räknar med en minskning. Även bland arkitektföretagen är förväntningarna något svagare: andelen som räknar med en ökning har stigit från 7 till 13 procent, men samtidigt förväntar sig 7 procent en minskning, jämfört med ingen i föregående mätning.
Sammantaget präglas förväntningarna inför 2026 framför allt av stabilitet, men jämfört med föregående mätning har optimismen minskat. Det gäller särskilt teknikkonsultföretagen, medan industri-/techkonsultföretagen uppvisar en mer tudelad bild med relativt många företag som räknar med såväl ökande som minskande utlandsuppdrag.
Förväntningar på export-/utlandsuppdragsutvecklingen oktober 2026 jämfört med februari 2026 (inom parentes). Redovisat för arkitekt-, teknikkonsult-, och industri-/techkonsultföretag.
Exportens betydelse för faktureringen
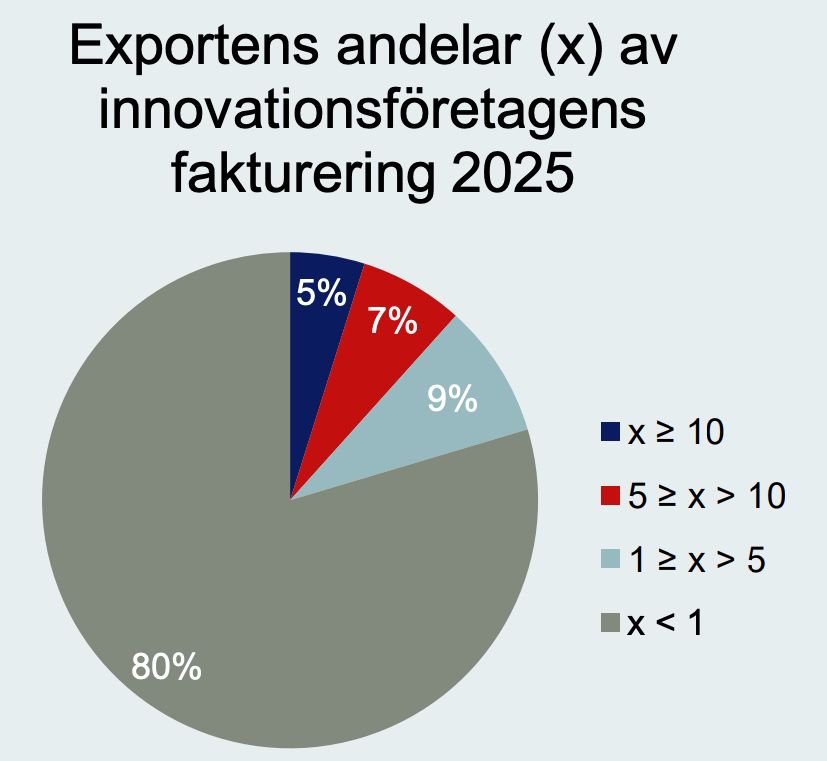
Exporten utgör fortfarande en begränsad del av faktureringen för majoriteten av innovationsföre-tagen. För 80 procent av företagen motsvarade exporten mindre än 1 procent av den totala faktureringen under 2025. Det är en ökning från 71 procent i föregående mätning. Samtidigt har andelen företag med större exportandelar minskat.
Nio procent av företagen hade en exportandel på mellan 1 och 5 procent, jämfört med 14 procent i föregående mätning. Sju procent hade en exportandel på mellan 5 och 10 procent, ungefär i nivå med tidigare 6 procent. Andelen företag där exporten svarar för minst 10 procent av faktureringen har minskat från 9 till 5 procent.
Fördelningen pekar därmed på att exporten blivit mer koncentrerad till mycket låga nivåer. Fyra av fem företag redovisar en exportandel på mindre än 1 procent, samtidigt som endast omkring vart tjugonde företag har en exportandel på 10 procent eller mer. Tillsammans med de mer försiktiga förväntningarna inför 2026 ger resultaten en bild av att internationella uppdrag fortsatt är viktiga för vissa företag, men har begränsad omfattning för innovationsföretagen som helhet.
Optimismen om framtida export har minskat samtidigt som den faktiska exporten tycks ha blivit mindre betydelsefull för en större andel företag.
Om Investeringssignalen
Investeringssignalen är Innovationsföretagens återkommande marknadsundersökning för innovationssektorn. Här redovisas information om medlemsföretagens aktuella beläggning och förväntningar på framtida orderläge, prisutveckling och anställningsbehov. Företag inom arkitekt-, teknikkonsult- och industri-/techkonsultdelbranscherna involveras tidigt i investeringscykeln. I genomsnitt sker utrednings- och projekteringsinsatserna 2–18 månader före byggstart eller en industriell investering. Företagens tidiga position i investeringsprocessen innebär att denna marknadsundersökning ger en signal om framtida förändringar inom exempelvis investeringsvolymen för bostäder, infrastruktur och industrins FoU-satsningar.
Branschdefinition
Rapporten studerar ”innovationssektorn”, som i detta sammanhang delas upp i företag med inriktning mot samhällsbyggnad och företag med inriktning mot industrin. Inriktningen samhällsbyggnad innefattar arkitekt- och teknikkonsultföretag, medan inriktningen mot industri omfattar industri-/techkonsultföretag. Dessutom ingår företag inom TIC (test, inspektion och certifiering) samt forsknings- och utvecklingsföretag i innovationssektorn (i rapporten benämnda som ”övriga företag”).
Om denna rapport
149 medlemsföretag medverkade i studien. Enkätperioden varade från 2026-08-27 till 2026-09-11. För vissa grafer redovisas förändringen i nettotal. Nettotalen visar skillnaden mellan procentandelen av företag som angivit en positiv förväntan och de som angivit en negativ förväntan. Om exempelvis 60 procent har en positiv förväntan, 20 procent en negativ förväntan och 20 procent en oförändrad bild, blir nettotalet +40